Cuánto tarda
De 60 a 90 días.
Si arrancas ordenado. Los retrasos casi nunca vienen del préstamo.
-
1
Te precalifican 2 a 4 días
Mandas pasaporte, estados de cuenta que muestran de dónde sale tu dinero (la «prueba de fondos») y la zona que te interesa. Sales con un rango de precio real y una tasa. Gratis y sin compromiso.
Hazlo antes de mirar casas. Si no, pierdes semanas viendo casas que no te corresponden.
-
2
Abres la LLC, si la usas 3 a 7 días
La LLC es una compañía a tu nombre que figura como dueña de la casa. La abre un abogado o un contador (CPA) en Florida. Cuesta entre $500 y $1,500 —el precio aproximado que cobran— más $125 del estado. Incluye el agente registrado: una persona o empresa en Florida que recibe los papeles oficiales de tu compañía, y que la ley exige.
Es opcional. Puedes comprar a tu nombre. Pero si la vas a usar, decídelo antes de ofertar: la LLC tiene que aparecer como compradora en el contrato.
-
3
Abres la cuenta de banco 1 a 3 semanas
Es el paso más lento de todos, y el que más operaciones atrasa. Arráncalo el primer día aunque todavía no tengas casa.
-
4
Angela te manda opciones 2 a 6 semanas
Ya filtradas, con el impuesto reajustado y los números hechos. Tú no buscas ni consigues agente: eliges.
-
5
Firmas el contrato y das el depósito
Se firma por internet. Al firmar das un depósito de buena fe, del 1% al 2%: muestra que vas en serio y se descuenta del precio al cerrar.
Ese dinero va a la compañía de título — nunca al vendedor, nunca a nosotros. Es una empresa neutral que guarda el dinero, revisa que la casa no tenga deudas ni problemas legales y hace el cierre.
-
6
Inspección 5 a 10 días
Techo, aire acondicionado, plomería y electricidad. En Florida la edad del techo decide si te aseguran y a qué precio. La pides tú y la pagas tú: entre $500 y $700.
-
7
Avalúo y estudio de renta
Un perito del banco le pone precio a la casa (el avalúo) y otro informe dice cuánto renta de verdad (el estudio de renta). De ahí sale el número final que decide el préstamo. El avalúo lo ordena el banco, pero lo pagas tú: entre $700 y $800.
-
8
Cierre 30 a 45 días
Todo a distancia. Firmas ante un notario en tu país o en el consulado, y el dinero se transfiere a la compañía de título.
El error más caro, y el más callado
El impuesto que ves en internet no es el que vas a pagar.
Cuando miras una casa en un portal, el impuesto que aparece es el que paga el dueño de ahora.
En Florida el valor fiscal se congela mientras nadie venda. Sube como mucho 10% al año si es propiedad de inversión, y aún menos —el 3% o la inflación, lo que sea más bajo— si el dueño vive ahí. Si el dueño lleva doce años en esa casa, su valor fiscal se quedó atrás — y su impuesto también.
En la práctica: una casa que muestra $2,100 de impuesto al año puede pasar a $4,200 en tu primer año. Son $175 al mes que salen de tu bolsillo, y alcanzan para convertir un buen negocio en uno mediocre.
La calculadora ya lo hace bien: aplica entre 1.3% y 1.5% del precio de compra. Cuando compares casas por tu cuenta, haz siempre ese ajuste.
La fuente. El tope del 10% para propiedad de inversión está en la sección 193.1554 de los Estatutos de Florida: la reevaluación anual “may not exceed 10 percent of the assessed value of the property for the prior year”. El de vivienda principal está en la sección 193.155, y es “the lower of… Three percent” o el cambio del índice de precios al consumidor. El valor fiscal se reajusta al de mercado el 1 de enero siguiente al cambio de dueño. El porcentaje que pagas lo fija el tasador de tu condado —la oficina que le pone valor a cada casa para cobrarle impuesto—, y por eso la calculadora usa un rango por zona y no un número único.
Lo que sale caro
Siete errores que arruinan la inversión.
Ninguno es raro. Todos se evitan preguntando antes de ofertar.
- 1
Creerte el impuesto del portal
Puede duplicarse el día que compras. Es el de arriba, y es el más frecuente.
- 2
No mirar la zona de inundación
Una casa en zona AE —de alto riesgo de inundación— puede sumar de $1,500 a $4,000 al año de seguro. Se consulta gratis y en un minuto en el mapa oficial de la agencia de emergencias de Estados Unidos (FEMA).
- 3
No preguntar la edad del techo
Con más de 15 años puede que ninguna aseguradora te cubra. Y sin seguro no hay préstamo.
- 4
Olvidar el HOA y el CDD
El HOA es la cuota de la asociación de vecinos, si la casa está en una urbanización. El CDD es un cargo extra de muchas urbanizaciones nuevas para pagar sus calles y servicios: llega con el impuesto y suma de $150 a $300 al mes. Ninguno sale en un cálculo rápido.
- 5
Comprar sin administrador
Manejar un inquilino a distancia y en otro idioma sale mucho más caro que el 7%.
- 6
Demostrar la reserva y luego gastarla
El banco la revisa antes de cerrar, pero la reparación de $4,000 llega después. Si vaciaste la cuenta, te obliga a vender mal.
- 7
Comprar la casa más bonita
Nunca vas a vivir ahí. El único criterio es el número.
Tu lista de control
Los nueve números.
Cuando tengas una casa concreta enfrente, pásale esta lista. Si falla más de dos, sigue buscando.
Puedes marcarlos aquí mismo mientras revisas.
0 de 9 marcados
Lo que le declaras a Estados Unidos
Menos de lo que temes.
Ser extranjero no te libra de declarar. Pero tampoco te castiga como la gente cree.
Mientras rentas
Presentas una declaración al año, el formulario 1040-NR —el de quienes no viven en Estados Unidos—, sobre la ganancia neta — no sobre la renta bruta. Descuentas los intereses del préstamo, el impuesto de propiedad, el seguro, la administración, las reparaciones y la depreciación.
La depreciación —un descuento por el desgaste de la casa, aunque en realidad suba de precio— es la pieza que casi nadie usa, y suele dejar la ganancia gravable cerca de cero los primeros años.
Cuando vendes
Ahí aparece FIRPTA, la ley que cubre las ventas de extranjeros. Obliga al comprador a retener normalmente el 15% del precio de venta y mandarlo al IRS, la oficina de impuestos de Estados Unidos.
No es un impuesto extra: es un adelanto. Si al declarar debías menos, te devuelven la diferencia. Y se puede pedir un certificado de retención reducida antes del cierre, para no dejar ese dinero parado un año entero.
La fuente. FIRPTA y la retención del 15% están en la página oficial del IRS, junto con los casos en que la retención baja o no aplica. El formulario 1040-NR y lo que se puede descontar están en la ficha del formulario y en la Publicación 527, sobre propiedad de renta residencial.
Lo que hace el que ya lleva tiempo en esto
A los cinco años no se queda quieto.
En Latinoamérica una inversión se juzga por lo que deposita cada mes. En Estados Unidos el inversionista con experiencia busca otra cosa: que la casa se pague sola mientras el patrimonio crece por debajo.
A los cinco años vende o refinancia —pide un préstamo nuevo sobre la casa para sacar el valor que ganó, sin venderla—, saca ese patrimonio, y con eso compra dos más. Ese es el movimiento que casi nadie cuenta, y es el que hace crecer una cartera.
Vuelve a la calculadora y mira la línea de cinco años con tus propios números.
Glosario
Las palabras que vas a oír.
El banco, la compañía de título y el abogado las usan sin explicarlas. Aquí están todas, en palabras simples.
- 1040-NR
- El formulario de declaración de impuestos de quienes no viven en Estados Unidos.
- Acuerdo de operación
- El documento de la LLC que dice quiénes son sus dueños y quién puede firmar por ella. En inglés, operating agreement.
- Administración
- La empresa que cobra la renta, atiende al inquilino y coordina las reparaciones. Nosotros la ofrecemos al 7% de la renta.
- Agente registrado
- Una persona o empresa en Florida que recibe los papeles oficiales de tu LLC. La ley lo exige.
- Amortizar
- Pagar la deuda poco a poco. Cada cuota baja lo que debes; en una casa de renta, esa cuota la paga el inquilino.
- Artículos de organización
- El papel con el que se registra una LLC en Florida. En inglés, articles of organization.
- Avalúo
- La tasación: un perito del banco dice cuánto vale la casa. Lo ordena el banco y lo pagas tú. En inglés, appraisal.
- CDD
- Un cargo extra de muchas urbanizaciones nuevas de Florida para pagar sus calles y servicios. Llega junto con el impuesto de propiedad y puede durar 20 o 30 años.
- Cierre
- El día en que se firma todo, se paga y la casa pasa a ser tuya.
- Compañía de título
- Una empresa neutral que guarda el dinero, revisa que la casa no tenga deudas ni problemas legales y hace el cierre.
- Condado
- Una división del estado, más grande que una ciudad, que cobra el impuesto de propiedad. Orlando está en el condado de Orange.
- CPA
- Un contador público con licencia en Estados Unidos.
- Depósito de buena fe
- El dinero que das al firmar el contrato para mostrar que vas en serio. Se descuenta del precio al cerrar.
- Depreciación
- Un descuento en tus impuestos por el desgaste de la casa, aunque la casa suba de precio.
- DSCR
- Las siglas en inglés de «cuánto cubre la renta al pago». Es la cuenta con la que el banco decide si presta.
- EIN
- El número de una compañía ante el IRS. Tu LLC necesita uno.
- Estudio de renta
- El informe que pide el banco para saber cuánto renta de verdad la casa.
- FEMA
- La agencia de emergencias del gobierno de Estados Unidos. Publica los mapas de zonas de inundación.
- FIRPTA
- La ley que cubre las ventas de extranjeros: el comprador retiene el 15% del precio y lo manda al IRS como adelanto de tu impuesto.
- HOA
- La asociación de vecinos de la urbanización. Cobra una cuota mensual por las áreas comunes, y si la casa está dentro, es obligatoria.
- IRS
- La oficina de impuestos del gobierno de Estados Unidos.
- ITIN
- Tu número fiscal en Estados Unidos si no tienes número de seguro social. Sirve para declarar impuestos.
- LLC
- Una compañía a tu nombre que figura como dueña de la casa. Es opcional.
- Plusvalía
- Lo que sube el precio de la casa con los años.
- Precalificación
- La revisión inicial de tu caso: te dice hasta qué precio te prestan.
- Prueba de fondos
- Los estados de cuenta que muestran que tienes el dinero y de dónde salió.
- Refinanciar
- Pedir un préstamo nuevo sobre la casa para sacar el valor que ganó, sin venderla.
- Reserva
- Varios meses de pagos que demuestras tener antes de cerrar. No se gastan: siguen en tu cuenta.
- Sunbiz
- El registro oficial de compañías del estado de Florida. Ahí se abre la LLC y se ve si está activa.
- Tasa fija
- Una tasa que no cambia en los 30 años del préstamo.
- Tasador del condado
- La oficina que le pone valor a cada casa para cobrarle el impuesto de propiedad.
- Tratado tributario
- Un acuerdo entre tu país y Estados Unidos para no pagar dos veces el mismo impuesto.
- Vacancia
- Los meses que la casa pasa vacía entre un inquilino y otro.
- Zona AE o VE
- Zonas de alto riesgo de inundación en los mapas oficiales. Ahí el banco suele exigir seguro contra inundación, y es caro.
Ya está todo
Sabes que puedes, dónde,
y cómo.
Lo único que queda es una conversación. La precalificación es gratis y sin compromiso, y sales con un rango de precio real.
Volver a la calculadoraQuién responde por esto
Dos licencias, no dos opiniones.
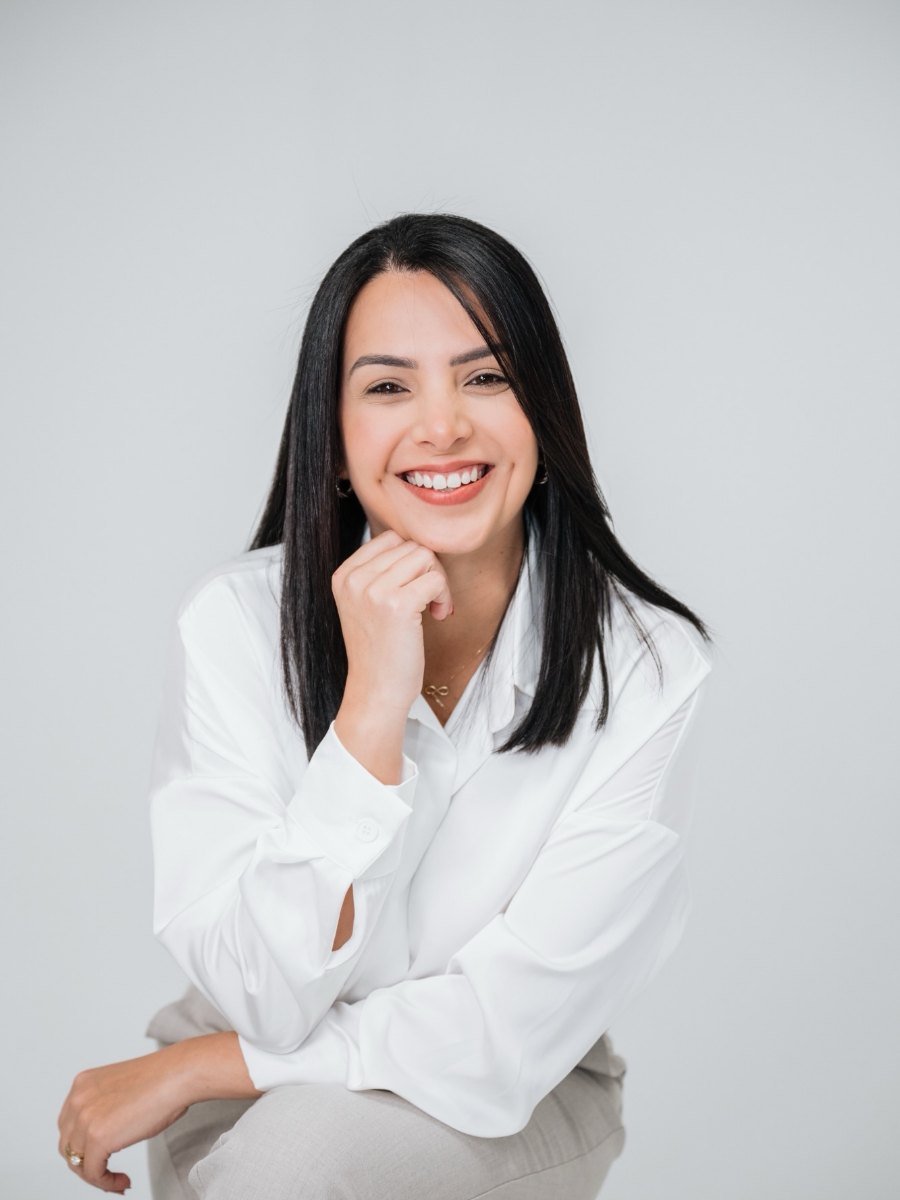
PM Elite Realty LLC
Angela Mavarez · Broker de bienes raíces en Florida Lic. BK3481361 · Corredoría CQ1069547
Te manda solo las casas que pasan los números, coordina inspección y avalúo, y te representa en la oferta.
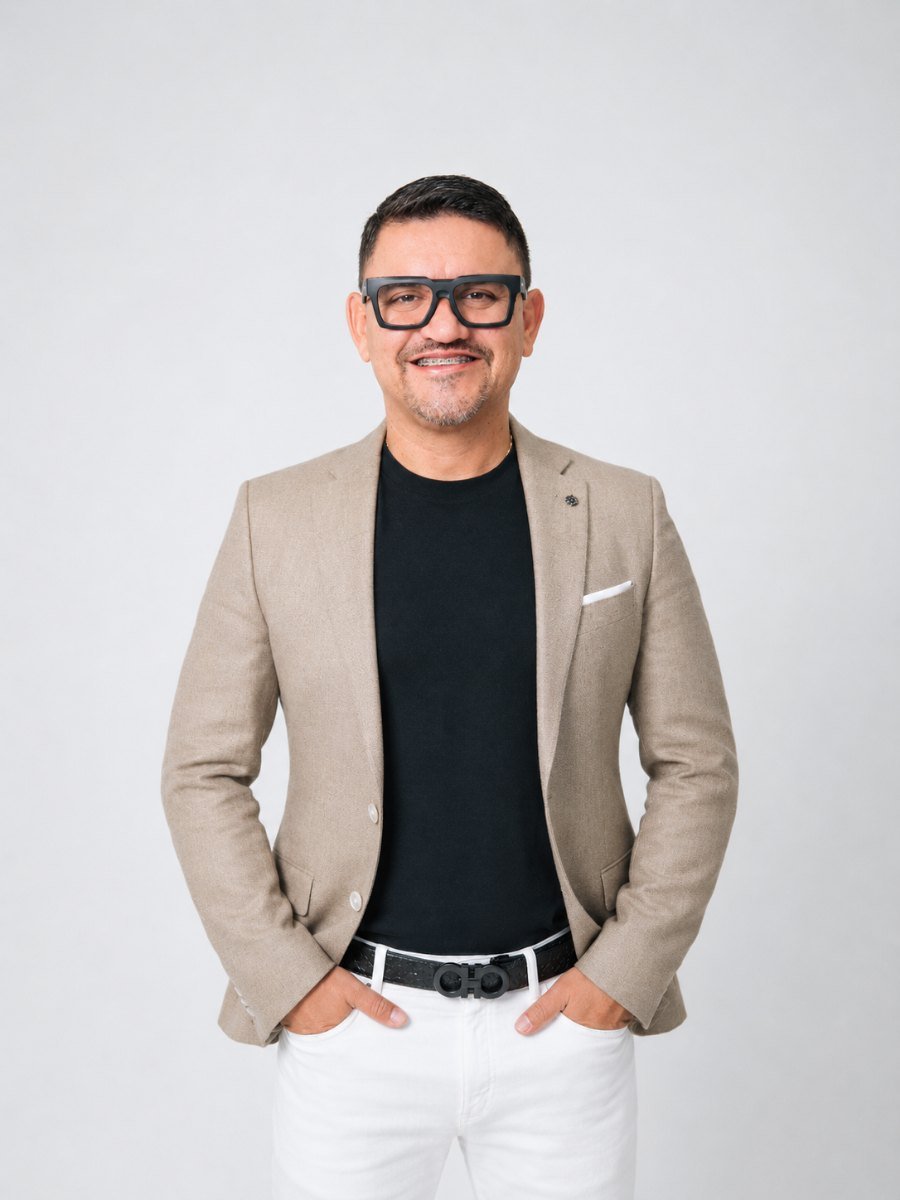
PM Lending Solution LLC
Simón Puleo · Mortgage broker NMLS 2409324 · Compañía NMLS 2730465
Hace la precalificación y el préstamo, de principio a fin. Te dice desde el primer día qué precio te aprueban de verdad.